
À retenir : Les principales sociétés immobilières, tel qu'évalué dans cette analyse, se réfèrent aux courtiers immobiliers cotés en bourse classés par rentabilité par action (EPS) sur vingt trimestres de 2020 à 2025. L'analyse couvre huit courtiers sur quatre modèles d'affaires. Un courtier a affiché un EPS net cumulé positif. Sept a mis fin à la période avec des pertes nettes.
TL;DR À propos des principales sociétés immobilières
-
Le courtier
- One a enregistré des gains nets sur cinq ans
- eXp Realty A la tête avec 75% des trimestres rentables
- TLes modèles traditionnels comportent des coûts généraux fixes plus élevés Les courtiers basés sur
- Cloud rapportent des frais généraux inférieurs à ceux traditionnels
- Limite des plafonds de la commission total des répartitions annuelles des agents
- Le règlement NAR a réduit les marges dans tous les courtiers
- La rentabilité du courtier affecte les frais et les frais des agents
Top, telles qu'elles sont utilisées dans cette analyse, désignent les courtiers immobiliers cotés en bourse évalués en fonction de la rentabilité à l'aide de données sur les bénéfices par action (EPS) sur vingt trimestres.
Beaucoup d'agents supposent que la taille du courtier ou la reconnaissance du nom reflètent la santé financière. La présence sur le marché et la rentabilité sont mesurées différemment, et une marque reconnue au niveau national n'indique pas de gain net au fil du temps.
Cet article examine huit courtiers cotés en bourse, représentant des modèles traditionnels, à réduction, hybrides et basés sur le cloud, en utilisant des données trimestrielles EPS de 2020 à 2025. Il explique comment la rentabilité de la courtage s'inscrit dans l'ensemble des Smart Agent Alliance ressources de comparaison de courtage utilisées par les agents pour rechercher et comparer les courtiers.
L'analyse couvre les structures des modèles de courtage, les classements de rentabilité, l'impact financier du règlement NAR et ce que les données indiquent pour les agents évaluant leurs options de courtage:
Tableau du contenu
La portée de cette analyse de courtage
Cette analyse couvre huit actions de courtage immobilier cotées en bourse, représentant environ quinze sociétés bien connues sur quatre modèles d'affaires.
Cinq années de données de bilan fournissent une base cohérente pour évaluer quels modèles de courtage ont maintenu la rentabilité dans différentes conditions de marché. La rentabilité affecte directement les ressources allouées par un courtier au soutien des agents, aux investissements technologiques et à la structure des honoraires.
Rentabilité du courtage immobilier
Carte de rentabilité: Les courtiers publics Q1 2020 - Q4 2025
Six années de revenu net trimestriel déclaré par la SEC, classé par trimestres bénéficiaires totaux sur 24. Accroissement du nombre d'agents inclus pour le contexte.
| Intermédiaire | Cricot | Quartiers rentables (sur 24) | Résultat net cumulé 2020-2025 | Revenu cumulé 2020-2025 | Compteur de l'agent (YE 2025) |
|---|---|---|---|---|---|
| eXp World Holdings | AGNT | 16 sur 24 | +$74.8M | $23.8B | 83,060 |
| Douglas Elliman | - Je ne sais pas. | 9 sur 22 déclarés | +$15.6M | $6.3B | ~6,800-7,100 |
| La boussole | COMP | 2 sur 24 | -$1,900M | $33.6B | 21190 principal |
| Le vrai courtier | REAX | 1 sur 24 (quatrième trimestre 2025) | -$62M (2023-2025) | ~$4.4B | 31,739 |
| Les exploitations Fathom | FTHM | 1 sur 24 (uniquement pour le 2e trimestre 2020) | -$107.3M | $2.0B | ~14,135 |
| LPT réalty | Propriété | Ne pas révélé | Ne pas révélé | Ne pas révélé | 15,000-22,000 |
| Keller Williams | Propriété | Ne pas révélé | Ne pas révélé | Ne pas révélé | ~165,000 |
La rentabilité du courtier détermine les ressources disponibles pour les outils des agents, la stabilité des frais et la continuité opérationnelle.
Quand un courtier opère à perte, les mises à niveau technologiques et les améliorations de la plateforme sont généralement réduites ou reportées.
Les courtiers non rentables présentent un risque plus élevé de changements opérationnels, y compris des transitions de système, des changements de marque ou des restructurations pouvant affecter les transactions actives.
Le courtageA avec pertes en cours peut répondre en augmentant les frais d'agent, en réduisant les frais de commission ou les deux. Les commissions des agents représentent la principale source de revenus, ce qui en fait la cible la plus probable pour les ajustements des honoraires lorsque les dépenses dépassent les revenus.
Modèles de courtage immobilier
L'industrie immobilière a connu des changements significatifs dans la structure de la courtage au cours de la dernière décennie. Quatre modèles principaux sont représentés sur le marché boursier:
Les courtiers traditionnels fonctionnent comme des modèles de franchise avec des bureaux physiques et des structures de gestion régionales. Coldwell Banker et Century 21 sont des exemples.
Les courtiers traditionnels à prix réduit fonctionnent sur le même modèle structurel avec des taux de commission réduits, ce qui génère des revenus par transaction plus faibles.
Les courtiers hybrides maintiennent des bureaux physiques et une gestion régionale tout en intégrant des plateformes numériques pour réduire les coûts opérationnels. La boussole est un exemple de ce modèle.
Les courtiers basés sur le cloud fonctionnent sans bureaux physiques ou couches régionales de gestion, en s'appuyant sur des infrastructures virtuelles pour réduire les coûts généraux. Ces modèles, y compris eXp Realty, Fathom et Real, utilisent des plateformes technologiques pour gérer les opérations. Des frais généraux plus faibles permettent des pourcentages de commissions plus élevés pour les agents et des réinvestissements plus importants dans la technologie.
Pour une explication complète de la structure des frais de courtage de eXp Realty, voir: ce que les agents eXp obtiennent réellement pour leurs frais de courtage
La structure des coûts opérationnels est un facteur important de rentabilité de la courtage.
Sélection de comparaison de courtage
Cette analyse comprend uniquement les courtiers immobiliers cotés en bourse aux États-Unis. Les sociétés publiques communiquent des états financiers vérifiés, ce qui permet une comparaison cohérente et vérifiable entre les courtiers. Les huit courtiers examinés couvrent les quatre types de modèles. Les courtiers privés sont exclus, car leurs finances ne sont pas soumises à des exigences de divulgation publique. Les courtiers non inclus dans cette analyse peuvent partager des caractéristiques structurelles et financières avec l'un des huit examinés.
Pour un aperçu des principales sociétés immobilières, y compris les sociétés privées, voir Les principales sociétés immobilières aux États-Unis.
Brokerages inclus dans cette analyse
Les huit courtiers ci-dessous représentent environ quinze marques bien connues opérant sous quatre types de modèles distincts. Chacun est négocié en bourse aux États-Unis . l'échange, en fournissant l'accès aux données vérifiées sur les bénéfices trimestriels tout au long de la période de réexamen.
- Traditionnel: Douglas Elliman, RE/MAX etAnywhere (Sotheby's, Coldwell Banker, Better Homes & Gardens, Century 21, Corcoran) sont maintenant fusionnées avec Compass mais fonctionnent toujours comme des courtiers traditionnels.
- Réduction traditionnelle: Redfin
- Hybride: Compass
- Moderne basée sur le cloud: eXp Realty, Fathom, Real
Top Entreprises de courtage immobilier
Les classements suivants évaluent chaque courtage immobilier coté en bourse par rentabilité, en utilisant EPS (gains par action) comme mesure principale. EPS reflète le montant des bénéfices ou pertes qu'une société génère par action après la comptabilisation de toutes les dépenses.
TVingt trimestres ont été examinés et chaque courtage est classé selon le pourcentage de trimestres au cours desquels il a enregistré un bénéfice. L'avantage ou la perte nette cumulative de l'EPS au cours de la période est incluse comme mesure secondaire.
A courtage plus petit peut montrer des pertes en dollars plus faibles simplement en raison de l'échelle. Le pourcentage des trimestres rentables fournit une comparaison neutre sur l'échelle, avec le SPE total comme indicateur secondaire.
Nombre 8: Compass
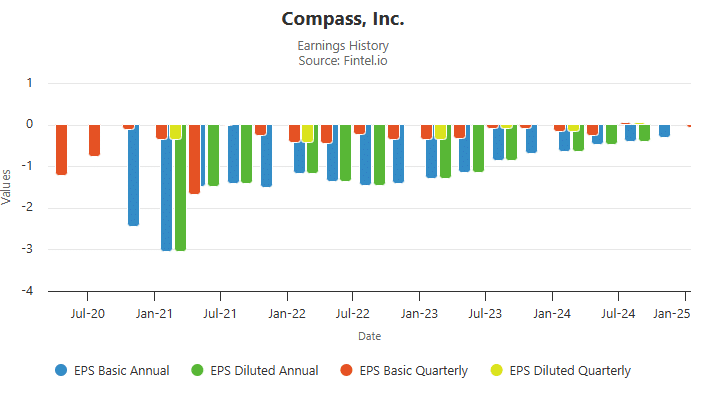
Compass, le modèle hybride, a rapporté zéro trimestre rentable sur 20 examinés.
L'EPS net cumulé au cours de la période a été de -13,18 par action, la plus grande perte parmi les huit courtiers analysés.
Les trimestres récents suggèrent que le montant des pertes pourrait diminuer, bien que le courtier n'ait pas enregistré un trimestre rentable au cours de la période d'examen.
Le graphique ci-dessous montre les performances trimestrielles des EPS:
Numéro 7 - Réel
Real, un courtier basé sur le cloud, a également rapporté zéro trimestre rentable sur 20 évalués, un taux de non-profitabilité de 100% sur cinq ans.
En tant que société plus petite, la perte nette cumulée d'EPS de Real de -$0.56 est inférieure en dollars à celle de Compass. Les comptes de l'échelle pour la différence.
Les pertes deReal ont commencé à être faibles et ont augmenté au cours de la période de cinq ans. Les données récentes n'indiquent pas une tendance claire à la rentabilité.
Nombre 6 - Fathom
Fathom, un courtier basé sur le cloud, a rapporté un quart rentable sur 20 examinés, un taux de non-profitabilité de 95% sur cinq ans.
Le seul trimestre rentable a produit un gain minimal par rapport aux pertes cumulatives. Fathom a enregistré une perte nette de -5,28 EPS par action sur cinq ans.
Si les tendances récentes indiquent une amélioration des performances reste incertaine sur la base des données disponibles.
Nombre 5 - Redfin
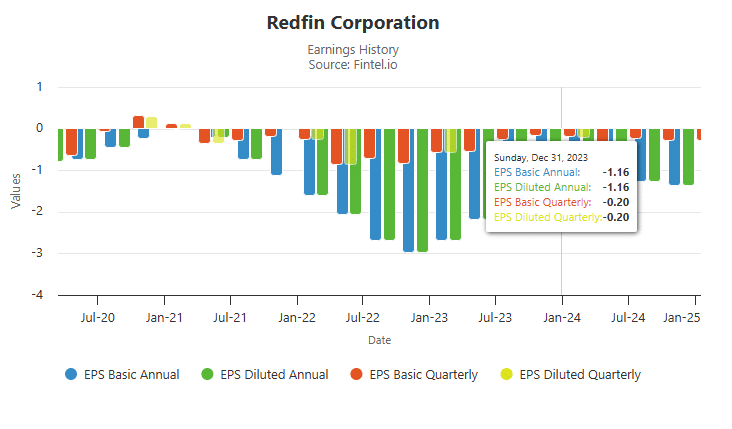
Redfin, un courtier traditionnel de réduction, a enregistré des pertes dans 17 des 20 trimestres, un taux de non-profitabilité de 85%.
La perte nette cumulée de Redfin sur les EPS au cours de la période a été de -6,94 par action.
Les trimestres récents indiquent que les pertes pourraient diminuer. Les modèles de courtage de réduction qui reposent sur des taux de commission réduits nécessitent des structures de coûts étroitement gérées pour approcher la rentabilité.
Numéro 4 - Douglas Elliman
Douglas Elliman a rapporté 6 trimestres rentables sur 16 examinés, un taux de non rentabilité de 62,5%.
En tant que société plus petite, la perte nette totale de -$0.31 par action est inférieure en dollars à celle des plus grandes courtières ayant des ratios de perte similaires.
Les pertes ont été constantes tout au long de la période d'examen. Douglas Elliman n'a pas atteint une rentabilité globale au cours de la période de réexamen de cinq ans.
Numéro 3 - N'importe où
Anywhere est une société traditionnelle de courtage qui comprend Sotheby's, Coldwell Banker, Better Homes and Gardens, Century 21, et Corcoran. L'échelle du portefeuille produit une certaine efficacité des coûts.
Anywhere a rapporté 13 trimestres rentables sur 20 examinés, un taux de rentabilité de 65%.
Les trimestresLoss présentent des résultats négatifs significatifs en matière d'EPS. L'EPS net cumulé sur cinq ans est de -$4.94, ce qui indique que les trimestres de pertes compensent substantiellement les gains.
Malgré un taux de rentabilité plus élevé au cours des trimestres, l'EPS net cumulé sur cinq ans reste négatif.
Nombre 2 - RE/MAX
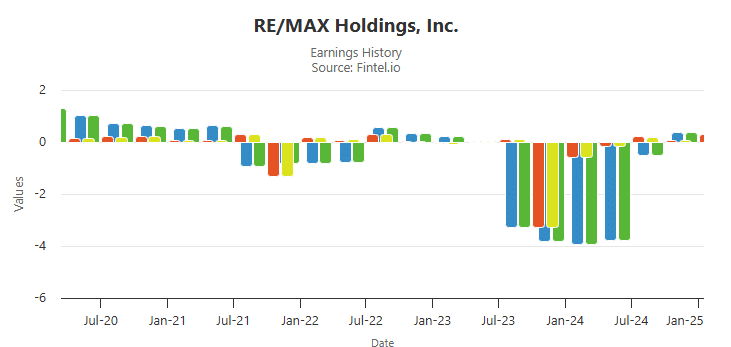
RE/MAX, un courtier traditionnel, a enregistré 13 trimestres rentables sur 20, correspondant au taux de rentabilité de 65% d'Anywhere.
RE/MAX a enregistré une perte nette cumulée de -$3.43 par action sur cinq ans. Les quarts de pertes présentent des résultats négatifs significatifs de l'EPS.
RE/MAX a un taux de rentabilité des trimestres relativement élevé, mais reste nettement négatif au cours de la période de réexamen quinquennale.
Numéro 1 -eXp Realty
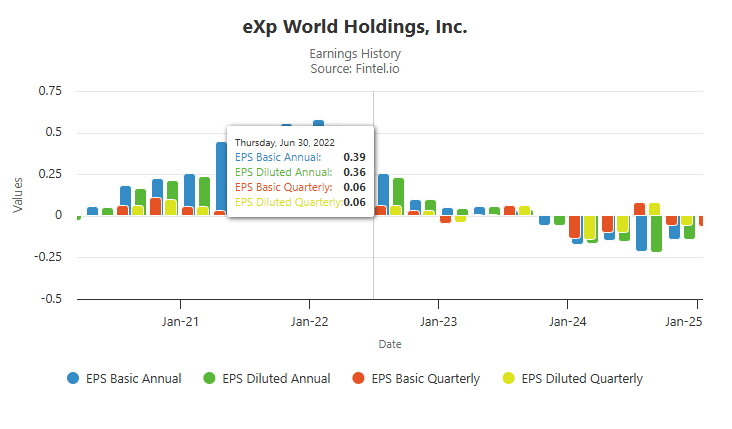
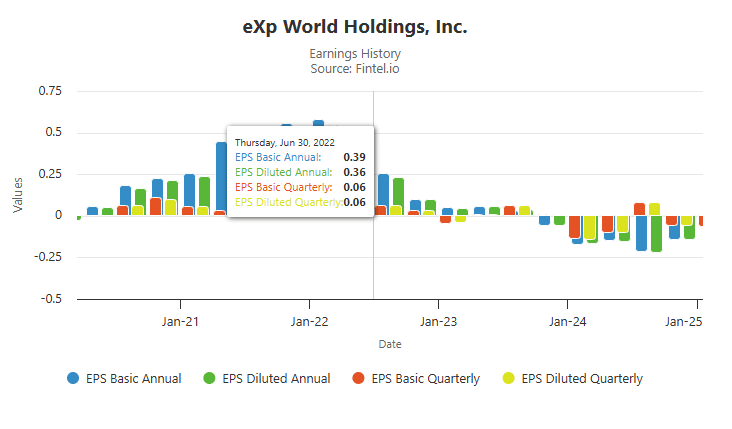
eXp Realty il a enregistré des résultats rentables dans 15 des 20 trimestres, un taux de rentabilité de 75%, le plus élevé parmi les huit courtiers analysés.
eXp Realty est le seul courtier immobilier coté en bourse dans cette analyse à enregistrer un gain net cumulé sur cinq ans, à +$0.66 par action.
Les trimestres rentables ont produit des gains qui ont dépassé les trimestres de pertes cumulées, ce qui a donné lieu à un EPS net positif.
eXp Realty L' EPS cumulé positif sur cinq ans le distingue des autres courtiers examinés, qui ont tous terminé la période avec des pertes nettes.
Perspectives futures pour les courtiers cotés en bourse
Les données sur les bénéfices sur cinq ans reflètent trois périodes de marché distinctes: les conditions pré-pandémiques stables, l'augmentation des transactions de 2021 à 2022 et la correction du marché ultérieure. Les données montrent quels modèles de courtage ont maintenu la rentabilité dans ces conditions.
Effects du règlement NAR
Tous les courtiers ont été affectés par le règlement NAR, qui modifie la structure des commissions des agents acheteurs. À mesure que les structures des commissions changent et que le volume des transactions par agent peut diminuer, les marges de l'industrie peuvent se resserrer, en particulier pour les agents dans leurs premières années.
L'impact varie selon le modèle de revenus d'un courtier.
Les courtiers sans plafonds de commission collectent un pourcentage de chaque transaction, ce qui augmente leur exposition à la diminution du volume. Les courtiers dotés de plafonds de commission, tels que le plafond annuel $16,000 de eXp Realty, limitent le montant collecté auprès des agents à haute production après atteinte du plafond. Une redevance de transaction réduite s'applique aux transactions ultérieures. eXp Realty a maintenu sa rentabilité tout en exploitant cette structure de plafond, la seule agence de courtage dans cette analyse à le faire.
Les défis liés à la structure des coûts des courtiers traditionnels
TLes courtiers traditionnels fonctionnent avec des coûts fixes plus élevés que les modèles basés sur le cloud. Leur structure de coûts comprend les frais de franchise, les contrats de location de bureaux physiques et les couches régionales de gestion. Ces coûts réduisent les recettes disponibles pour les outils et le soutien des agents.
Les courtiers basés surCloud fonctionnent sans ces coûts fixes, ce qui permet des structures de commission et des niveaux d'investissement technologiques différents. Certains courtiers basés sur le cloud offrent un accès à l'espace de travail physique au besoin.
Viabilité à long terme des modèles traditionnels
Au fur et à mesure que de plus en plus d'agents passent à des courtiers basés sur le cloud, les modèles traditionnels peuvent rencontrer des difficultés à couvrir les frais généraux fixes. Une réduction du nombre d'agents dans les courtiers traditionnels peut entraîner une augmentation des frais ou une réduction des frais.
Il est peu probable que cette transition se produise rapidement. Les changements industriels de cette échelle se développent généralement sur plusieurs années ou décennies.
Les modèles basés surCloud ne sont pas garantis pour être rentables, comme le montrent les données de Real et Fathom. Si les structures de redevances ne soutiennent pas la rentabilité, les mêmes pressions de coûts s'appliquent indépendamment du modèle de courtage.
Que demandent aussi les agents
Comment étudier la santé financière d'un courtier immobilier ?
Les courtiers cotés en bourse déposent des rapports financiers trimestriels et annuels auprès de la SEC. Les données sur les bénéfices par action provenant de ces déclarations fournissent une base cohérente pour évaluer la rentabilité au fil du temps. Les courtiers privés ne divulguent pas les comptes financiers vérifiés, ce qui limite les comparaisons disponibles.
Quels sont les bénéfices par action pour un courtier immobilier?
Les bénéfices par action mesurent le bénéfice ou la perte qu'une société cotée en bourse génère par action après toutes les dépenses. Un résultat positif indique la rentabilité pour cette période; un résultat négatif indique une perte nette. Les données cumulées sur plusieurs trimestres montrent la direction globale de la tendance.
Le règlement NAR a-t-il affecté la rentabilité du courtier?
Le règlement NAR modifie la structure des commissions des agents acheteurs, ce qui affecte les recettes des transactions dans tous les types de courtage. Les courtiers sans plafond de commission sont plus exposés aux changements de revenus par transaction. L'impact financier à long terme dépendra de la façon dont chaque modèle ajuste sa structure de redevances.
Les courtiers basés sur le cloud sont-ils plus rentables que les courtiers traditionnels?
Les données quinquennales de cette analyse montrent des résultats mixtes pour les deux types de modèles. eXp Realty, un courtier basé sur le cloud, était le seul courtier nettement positif examiné. Deux autres courtiers basés sur le cloud ont enregistré des pertes dans presque tous les trimestres, ce qui indique que le type de modèle seul ne détermine pas la rentabilité.
Pourquoi ça compte
Les données relatives à la rentabilité du courtierfournissent une base structurelle pour évaluer quels modèles peuvent soutenir le soutien des agents dans toutes les conditions du marché. Les courtiers non rentables doivent éventuellement ajuster les structures de redevances, réduire les services ou restructurer; chaque résultat affecte directement les agents.
À eXp Realty, tous les agents reçoivent la même plateforme de courtage de base, y compris la conformité, la rémunération et l'accès aux divisions de l'entreprise. Ce qui différencie, c'est l'écosystème avec lequel un agent s'aligne. Le promoteur et l'agent choisissent des formes qui les outils, les systèmes de formation et d'attraction auxquels ils ont accès, le cas échéant, accès aux outils de comparaison financière de courtage ou aux ressources structurées d'intégration spécifiques à l'évaluation par l'agent eXp.
Vous pouvez également en apprendre davantage sur comment fonctionne eXp Realty et pourquoi choisir le bon sponsor eXp peut affecter le support, les systèmes, la formation et les ressources que vous recevez après avoir rejoint.
Questions fréquemment posées
Quel est le courtier immobilier le plus rentable?
eXp Realty est le courtier immobilier coté en bourse le plus rentable dans cette analyse, avec des résultats rentables dans 75% des trimestres examinés et un bénéfice net cumulé par action de $0.66 sur cinq ans. Il s'agit de la seule société de courtage à enregistrer un gain net sur la période d'examen complète de 2020 à 2025.
Pourquoi la rentabilité de la courtage est-elle importante pour les agents immobiliers?
La rentabilité du courtier affecte directement la stabilité des redevances, les investissements technologiques et les ressources allouées au soutien des agents. Les courtiers rentables peuvent maintenir ces engagements sur tous les cycles du marché. Les courtiers non rentables augmentent souvent les frais d'agent ou réduisent les frais de commission pour compenser les pertes.
Quel modèle de courtage est le plus durable pour l'avenir?
Les modèles de courtage basés surCloud ont démontré des structures générales plus faibles et une plus grande souplesse opérationnelle. Les données quinquennales de cette analyse montrent des résultats de rentabilité variables pour les courtiers basés sur le cloud, eXp Realty étant la seule à réaliser un bénéfice net positif par action.
Quelles sont les principales sociétés immobilières par rentabilité?
eXp Realty se classe en première position parmi les huit courtiers cotés en bourse examinés. RE/MAX et Anywhere ont tous enregistré des résultats rentables dans 65% des trimestres, mais les deux ont mis fin à la période de cinq ans avec des pertes nettes cumulatives. eXp Realty est le seul courtier à afficher un bénéfice net cumulé positif par action.
Quelles sont les principales courtières immobilières aux États-Unis qui perdent de l'argent ?
Compass, Real et Fathom Realty sont les moins rentables dans cette analyse. Compass a enregistré la plus grande perte cumulée à -$13.18 par action au cours de la période de réexamen. Real et Fathom ont tous déclaré des pertes de 95% ou plus de leurs trimestres examinés, sans tendance claire à la rentabilité.
Pourquoi les frais d'agent immobilier augmentent-ils chez certains courtiers?
Quand un courtier opère à perte constante, les commissions des agents représentent la principale source de revenus disponible pour les ajustements. L'augmentation des honoraires ou la réduction des frais de commission permettent aux courtiers non rentables de compenser les dépenses. Les courtiers rentables sont plus susceptibles de maintenir la stabilité des frais sur tous les cycles du marché.
Sujets liés
Le cloud par rapport aux courtiers immobiliers traditionnels
Commentaires sur le courtage immobilier: 12 entreprises classées en 2026