
קבלה מרכזית: חברות הנדל"ן הטובות ביותר, כפי שערכו בניתוח זה, מתייחסות לסווקים נדל"ן שפועלים בפומבי, הממוקמים לפי רווחיות על המניות (EPS) במשך עשרים רבעים מ-2020 עד 2025. האנליזה מכסה שמונה תיווקים על פני ארבעה מודלים עסקיים. אחד הסווקים הודיע על יציבות נטו חיובית. שבע סיים את התקופה עם הפסדים neto.
TL;DR על חברות הנדל"ן הטובות ביותר
-
הקמעונאות
- One פרסמו רווחים נטו במשך חמש שנים
- eXp Realty מוביל עם 75% רווחים רווח
- Tמודלים מסורתיים מביאים עלויות עולמיות קבועות גבוהות יותר סווקים מבוססי ה-
- Cloud מדווחים על העלויות עולמיות נמוכות יותר מאשר ה- המסורתי
- גבולת גבולות הפיקוח סך חלקי הסוכן השנתי
- ההתאוששות של NAR מחצתה את הסיווגים בכל הסווקים
- רווחיות הקמעונאות משפיעה על דמי הסוכנים והחלוקות
Top, כפי שימשו בניתוח זה, מתייחסות לסווקים נדל"ן שפועלים בפומבי, הערות על פי רווחיות באמצעות נתוני רווח לשניה (EPS) לאורך עשרים רבעים.
רוב הסוכנים מניחים כי גודל העסקה או זיהוי השם משקף את הבריאות הפיננסית. נוכחות השוק והרווחיות נמדדות באופן שונה, ומותג מוכר לאומית לא מצביע על רווח נטו לאורך זמן.
מאמרמאמר זה בודק שמונה תיווקי סחר ציבוריים, המייצגים מודלים מסורתיים, מופרזים, היברידים ומבוססי ענן, תוך שימוש בנתונים EPS רבעוניים מ-2020 עד 2025. הוא מסביר כיצד רווחיות הברוקרגיה מתאימה Smart Agent Alliance משאבי השוואת תיווך הסוכנים משתמשים כדי לחקור ולהשוות תיווך.
הניתוח מכסה מבנים של מודלים של תיווך, רשימות רווחיות, ההשפעה הפיננסית של הסדר NAR, ומה הנתונים מצביעים על הסוכנים שמעריכים את אפשרויות הסוכנות שלהם:
טבלה של התוכן
ספוקו של ניתוח השווק הזה
ניתוח זה מכסה שמונה מניות תיווך נכסים שפועלות בפומבי, המייצגות כ-15 חברות ידועות בארבע מודלים עסקיים.
חמש שנים של נתוני דו"ח מספקת בסיס עקבי להעריך אילו מודלים של תיווך שמרו על רווחיות בתנאים השוק שונים. רווחיות משפיעה באופן ישיר על המשאבים שמרכז העסקים מנותק לתמיכה בסוכנים, השקעות טכנולוגיות, ומבנה עמלות.
רווחיות של תיווך נכסים
רשימת ההשפעה: סווקים ציבוריים רבעון 1 2020 - רבעון 4 2025
ששה שנים של רווח נקי רבעוני שדיווח על ידי SEC, מדורגת על ידי רביעי רווח הכוללים מתוך 24. צמיחה במספר הסוכנים לכלול בהקשר.
| קמעונאות | טיקר | רבעות רווחיות ( מתוך 24) | הכנסה קמולטיבית 2020-2025 | הכספים הקומוטיביים 2020-2025 | סוכן סופר (שנת 2025) |
|---|---|---|---|---|---|
| חברת eXp World Holdings | AGNT | 16 מתוך 24 | +$74.8M | $23.8B | 83,060 |
| דאגלס אלימן | DOUG | 9 מתוך 22 מדווחים | +$15.6M | $6.3B | ~6,800-7,100 |
| קמפוס | COMP | 2 מתוך 24 | -$1,900M | $33.6B | 21,190 ראשי |
| העסקה האמיתית | REAX | 1 מתוך 24 (Q2 2025) | -$62M (2023-2025) | ~$4.4B | 31,739 |
| חקלאות Fathom | FTHM | 1 מתוך 24 (רק ברבעון השני של 2020) | -$107.3M | $2.0B | ~14,135 |
| ריאליטי LPT | פרטי | לא פורסם | לא פורסם | לא פורסם | 15,000-22,000 |
| קלר וויליאמס | פרטי | לא פורסם | לא פורסם | לא פורסם | ~165,000 |
רווחיות הסוכן קובעת את המשאבים הזמינים למכשירים של הסוכן, יציבות עמלות ומשך פעילות.
כאשר מעווק פועל בהפסד, שיפורים טכנולוגיים ושיפורים בפלטפורמה בדרך כלל מופחתים או נדוחים.
מסווקים לא רווחיים נושאים סיכון גבוה יותר לשינויים מבצעיים, כולל מעבר למערכת, שינוי מותג או הרחבת מחדש שיכולים להשפיע על עסקאות פעילות.
קמעונאותA עם הפסדים מתמשכים עשויות להגיב על ידי העלאת עמלות הסוכנים, קיצוץ חלוקת עמלות, או שניהם. מחלקות הסוכנים מייצגות את מקור ההכנסה העיקרי, מה שהופך את הסוכנים למטרה הסבירה ביותר עבור תיקונים בתשלום כאשר ההוצאות עולה על ההכנסה.
מודלים של תיווך נכסים
תעשיית הנדל"ן ראתה שינויים משמעותיים במבנה הסווק בעשור האחרון. ארבע דוגמאות עיקריות מופיעות בשוק המו"ם:
סווקים מסורתיים פועלים כמודלים של פרנשיז עם מקומות משרדים פיזיים ומוסדות ניהול אזוריים. קולדוול בנקר והמאה 21 הם דוגמאות.
סווקים מסורתיים עם חיסכון פועלים על אותו מודל מבני עם שיעורי עמלות נמוכים, אשר מייצרים הכנסות נמוכות יותר לפי עסקאות.
בתי העסקים ההיברידים שמרו על משרדים פיזיים וניהול אזורי תוך שילוב פלטפורמות דיגיטליות כדי להפחית עלויות הפעלה. קמפוס הוא דוגמה למודל זה.
קמעונאות מבוססות ענן פועלות ללא משרדים פיזיים או שכבות ניהול אזוריות, בהתבסס על תשתיות וירטואליות כדי להפחית את העלויות. מודלים אלה, כולל eXp Realty, Fathom, ו-Real, משתמשים בפלטפורמות טכנולוגיות לניהול פעולות. העלות העולמית הנמוכה מאפשרת אחוזים גבוה יותר של עמלות הסוכנים והשקעה מחדש גדולה יותר בטכנולוגיה.
לקבלת הסבר מלא של מבנה דמי תיווך של eXp Realty, ראה: מה סוכנים eXp באמת מקבלים עבור עמלות הסחר שלהם
הבניין של העלויות המבצעיות הוא גורם משמעותי ברווחיות של תיווך.
בקרון השוואה Selection
ניתוח זה כולל רק סווקי הנדל"ן שפועלים באופן רשמי בארצות הברית. חברות ציבוריות חושפות דו"חות פיננסיות בודקות, המאפשרות השוואה עקבית וניתנת לאמת בין בתי סחר. שמונה בתי העסקים שבדקו כוללים את כל ארבעת סוגי המודלים. בתי תיווך שנמצאים בבעלות פרטית אינם רשומים, שכן הכספים שלהם אינם כפופים לדרישות גילוי ציבורי. סווקים שאינם נכללים בניתוח זה עשויים לחלוק מאפיינים מבניים ופיננסיים עם אחד משמונה הסווקים.
לקבלת סקירה של חברות הנדל"ן הגדולות, כולל חברות פרטיות, ראה חברות הנדל"ן הטובות ביותר בארה"ב.
חברות הנכללות בניתוח הזה
שמונה בתי העסקים הבאים מייצגים כ-15 מותגים ידועים הפועלים תחת ארבעה סוגים של מודלים נפרדים. כל אחד משווק בפומבי על ארה"ב. חילופי שווי, סיפקת גישה לעובדות רווח רבעוניות מאובטחות לאורך תקופת הביקורת המלאה.
- מסורתי: דוגלס אלימן, RE/MAX וAnywhere (Sotheby's, Coldwell Banker, Better Homes & Gardens, Century 21, Corcoran) הצטרפו כעת לקמפוס אך עדיין פועלים כמסווגים מסורתיים.
- הנחה מסורתית: Redfin
- היברידים: Compass
- מודרני מבוסס ענן: eXp Realty, פאתום, אמיתי
Top חברות תיווך נכסים
הערכות הבאות מעריכות כל תיווך נכסים שפועלים בפומבי לפי רווחיות, תוך שימוש ב-EPS (רווח לפי מניות) כמדידה העיקרית. EPS משקף כמה רווח או אובדן החברה מייצרת לכל מניות לאחר שכל ההוצאות נחשבות.
T20 רבעונים עברו ביקורת וכל תיווך ממוקם לפי אחוז הרבעונים שבהם הוא הציג רווח. רווח או אובדן נטו של EPS הקומולטי במהלך התקופה נכלל כמדידה משנית.
תיווך קטן יותרA עשוי להראות אובדן דולרים נמוך יותר פשוט בגלל הסולם. אחוז הרבעים הרווחים מספק השוואה נייטרלית בקנה מידה, עם סכום EPS כמדובר אינדיקטור משני.
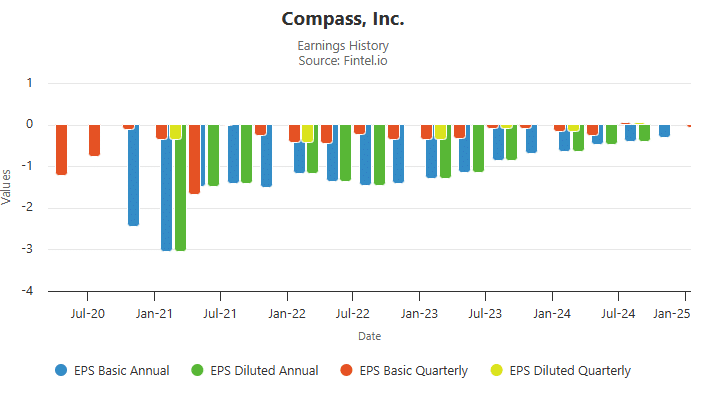
מספר 8: קמפוס
קמפוס, המודל ההיברידי, דיווח על אפס רווחים רווחים מתוך 20 שבדקו.
ה-EPS neto הקולומטי במהלך התקופה היה -13.18 לכל מניות, ההפסד הגדול ביותר בין שמונה בתי העסקים שננתנו.
רבעונים האחרונים מצביעים על סכום ההפסדים עלול להיות יורד, אם כי העסקית לא פרסמה רבעון רווחי בתקופת הביקורת.
הטבלה הבאה מראה ביצועי EPS הרבעוניים:
מספר 7 -
אמיתיריאל, תיווך מבוסס ענן, גם דיווח על אפס רווחים רווחים מתוך 20 שבדקו, שיעור של 100% לא רווחים במשך חמש שנים.
כחברה קטנה יותר, הפסד הקומולטי של ריאל על EPS של -$0.56 הוא נמוך במונחים דולרים מאשר קמפוס. סולם מסביר את ההבדל.
הפסדים שלReal התחילו קטנים וגדלו במהלך חמש השנים. הנתונים האחרונים אינם מצביעים על מגמה ברורה לקראת רווחיות.
מספר 6 - Fathom
Fathom, תיווך מבוסס ענן, דיווח על רבע רווח מתוך 20 שבדקו, שיעור לא רווח של 95% במשך חמש שנים.
הרבעון הרווחי היחיד הביא רווח מינימלי ביחס לאפסות הקומולטיביות. פתום רשמה אובדן נטו של EPS של -5.28 לשניה במשך חמש שנים.
אם המגמות האחרונות מצביעות על שיפור ביצועים נשארו לא בטוחים על בסיס נתונים זמינים.
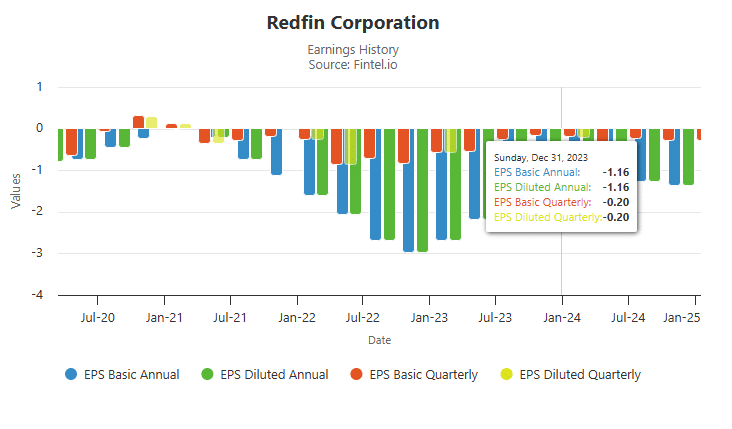
מספר 5 - Redfin
Redfin, תיווך הנחות מסורתי, הודיע על הפסדים ב-17 מתוך 20 רבעים, שיעור לא רווחי של 85%.
הפסד הנקי הקומולטי של Redfin על EPS בתקופה זו היה -6.94 לשניה.
רבעונים האחרונים מצביעים על כך שהפסדים עלולים לצמצם. מודלים של תיווך הנחות המבוססים על שיעורי עמלות נמוכים דורשים מבנים עלויות מנוהלים היטב כדי להתקרב להרווחיות.
מספר 4 - דאגלס אלימן
דוגלס אלימן דיווח על 6 רבישים רווחים מתוך 16 שבדקו, שיעור לא רווחים של 62.5%.
כחברה קטנה, ההפסד הנקי הכולל של -$0.31 זה נמוך במונחים של דולרים מאשר בתי העסקים הגדולים עם יחסי הפסדים דומים.
הפסדים היו עקביים לאורך תקופת הביקורת. דאגלס אלימן לא השיג רווחיות כללית במהלך תקופת הביקורת של חמש שנים.
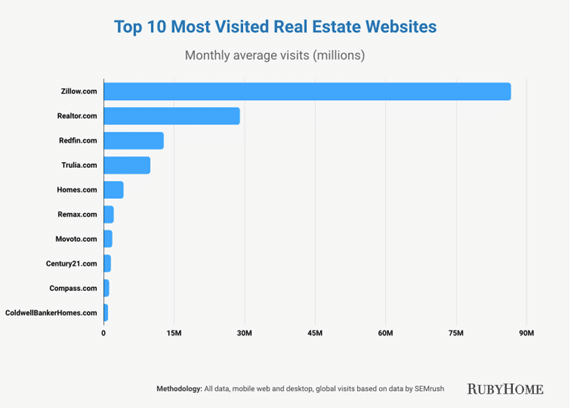
מספר 3 - בכל מקום
Anywhere היא חברת אחזקה מסורתית, הכוללת סותבי'ס, קולדוול בנקר, בתי וגן טובים יותר, סנטורי 21 וקוראן. סולם השקפה מייצר היעילות בעלות מסוימת.
Anywhere דיווח 13 רווחים רווחים מתוך 20 שבדקו, שיעור רווחיות של 65%.
רבעוניLoss מראים תוצאות EPS שליליות משמעותיות. ה-EPS neto הקומולטיבי במשך חמש שנים הוא -$4.94, מה שמצביע על כך כי רבעות הפסדים מקפיעו באופן משמעותי את הרווחים.
למרות שיעור גבוה יותר של רווחים רווחיים, EPS נטו הקומולטי במשך חמש שנים נשאר שלילי.
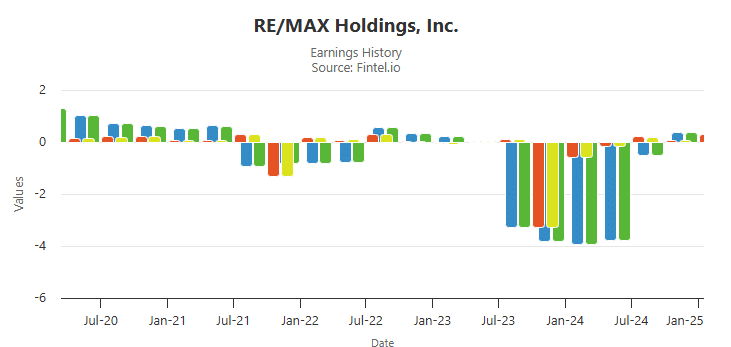
מספר 2 - RE/MAX
RE/MAX, חברת תיווך מסורתית, פרסמה 13 רווקות רווחיות מתוך 20, בהתאם לשיעור רווחיות של 65% של Anywhere.
RE/MAX הודיעה על אובדן נטו של EPS הקומולטיבי של -$3.43 לכל מניות במשך חמש שנים. רבעון הפסדים מראים תוצאות EPS שליליות משמעותיות.
ל-RE/MAX יש שיעור רווחיות גבוה יחסית, אך נותרו נטו-נגטיביים במהלך תקופת החקירה בת חמש שנים.
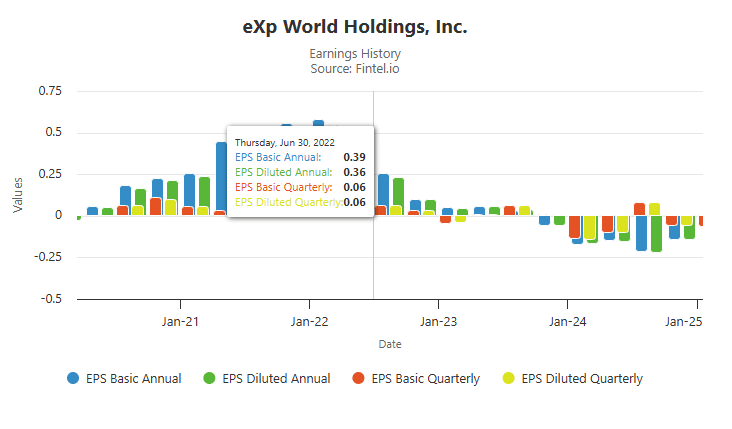
מספר 1 -eXp Realty
eXp Realty הודיעו על תוצאות רווחיות ב-15 מתוך 20 רבעים, שיעור רווחיות של 75%, הגבוה ביותר בין שמונה בתי סחר שננתחו.
eXp Realty היא הקמעונאית הנדל"ן המוכנת בפומביה היחידה בניתוח זה שמייצגת רווח נקי קמוטיבי במשך חמש שנים, ב +$0.66 לשניה.
רבעות הרווחים הביאו רווחים שהגדלו את רבעות ההפסדים הקומולטיביים, מה שהוביל ל-EPS neto חיובי.
eXp Realty ה- EPS הקומולטיבי החיובי של חמש שנים מפריד אותו מהסווקים האחרים שנבדקו, שכל אחד מהם סיים את התקופה בהפסדים נטו.
תצפיות העתיד של סווקים רשמיים
נתוני ההכנסות של חמש שנים משקפים שלושה תקופות שוק נפרדות: תנאים יציבים לפני הפנדמיה, העלייה של העסקאות 2021-2022, ושיקום השוק שלאחר מכן. הנתונים מראים אילו מודלים של תיווך שמרו על רווחיות בכל התנאים האלה.
השפעות של הסדר NAR
כל תיווך נפגע על ידי הסדר NAR, אשר משנה את האופן שבו תקציבים של סוכן הקונה מבוססים. עם שינוי מבנים של עמלות והסתום של העסקים על הסוכן עשוי לצמצם, הסיווגים של התעשייה עשויים להיות קשים, במיוחד עבור הסוכנים בשנותיהם הראשונות.
השפעה משתנה בהתאם למודל הכנסות של תיווך.
בורקים ללא גבולות עמלות אוספים אחוז מכל עסקאות, מה שמגדיל את חשיבותם לקריאת נפח. סווקים עם גבולות עמלות, כגון הגבולות השנתי של eXp Realty $16,000, מגבילים את הסכום שנאסף ממוצרי הייצור הגבוהים לאחר שהגבולות הגיעו. דמי עסקאות נמוכים חל על עסקאות שלאחר מכן. eXp Realty שמרה על רווחיות בעת הפעלה של מבנה הגבול הזה, העסקה היחידה בניתוח זה לעשות זאת.
אתגרים במבנה העלויות של סווקים מסורתיים
Tסווקים מסורתיים פועלים עם עלויות קבועות גבוהות יותר מאשר מודלים מבוססי ענן. מבנה העלויות שלהם כולל דמי הזכויות, שכירות משרדים פיזיים, שכבות ניהול אזוריות. עלויות אלה מורידות את הכנסות הזמינות עבור כלי הסוכנים ותמיכה.
סווקים מבוססיCloud פועלים ללא עלויות קבועות אלה, מה שמאפשר מבנים עמלות שונים ורמות השקעות בטכנולוגיה שונות. חלק מהסווקים המבוססים על ענן מספקים גישה למרחב עבודה פיזי על בסיס נדרש.
אפשרות חיים לטווח ארוך של מודלים מסורתיים
כאשר יותר סוכנים עוברים לסווקים מבוססי ענן, דוגמאות מסורתיות עשויות להתמודד עם קושי לכסות העלויות הפופולריות הקבועות. ירידה במספר הסוכנים בבורגרות מסורתיות עשויה להוביל לעלייה בתמלות או להפחתת חלוקות.
העבר הזה לא צפוי להתרחש במהירות. שינויים בתעשייה בקנה מידה זה מתפתחים בדרך כלל במשך שנים או עשורים רבים.
מודלים מבוססים עלCloud אינם מובטחים רווחיות, כפי שהנתונים עבור Real וFathom מראים. אם מבנים דמי דמי לא תומכים ברווחיות, משמשו אותם לחצים עלויות ללא קשר למודל של תיווך.
מה הסוכנים גם שואלים
איך אני חוקרת את הבריאות הפיננסית של סוכן הנדל"ן?
סווקים שפועלים בפומבי מספקים דו"חות פיננסיות רבעוניות ושנתיות ל-SEC. נתוני הרווח על השניה מהמסמכים הללו מספקים בסיס עקבי להעריכת רווחיות לאורך זמן. בתי תיווך פרטיים לא חושפים את הכספים שנבדקו, מה שמגביל את ההשוואות הזמינים.
מה המשמעות של רווחי הנדל"ן של רווח על השניה?
הרווחים לכל מניות מגדירים את הרווח או הפסד שהחברה המושטרת מייצרת לכל מניות אחרי כל ההוצאות. תוצאה חיובית מצביעה על רווחיות בתקופה זו; תוצאה שלילית מצביעה על אובדן נטו. הנתונים המצטברים על פני רבעונים רבים מראים את הכיוון הכללי של המגמה.
האם הסדר ה-NAR השפיע על רווחיות הסווק?
ההסכם NAR משנה את האופן שבו תקציבים של סוכן הקונה מבוססים, ומשפיע על הכנסות העסקים בכל סוגים של תיווך. סווקים ללא גבולות עמלות נחשפים יותר לשינויים בהכנסות לפי עסקאות. ההשפעה הפיננסית לטווח הארוך תלויה באופן שבו כל מודל מתאים את מבנה המחיר שלו.
האם תיווך מבוסס ענן יותר רווחי מאשר המסורתיים?
הנתונים של חמש שנים בניתוח זה מראים תוצאות מעורבות בשני סוגי הדגם. eXp Realty, תיווך מבוסס ענן, היה תיווך חיובי קבוע היחיד שנבדק. שני סוכנויות תיווך אחרות מבוססות ענן פרסמו אובדן כמעט בכל הרבעונים, מה שמדגיש כי סוג המודל לבדו לא קובע רווחיות.
למה זה חשוב
נתוני הרווחיות שלBrokerage מספקים בסיס מבצוני להעריך אילו מודלים יכולים לתמוך בתמיכה של סוכנים בכל תנאי השוק. בתי תיווך לא רווחיים צריכים בסופו של דבר לסדר את מבנה המחירים, לצמצם את השירותים או לשקון מחדש; כל תוצאה משפיעה ישירות על הסוכנים.
ב-eXp Realty, כל הסוכנים מקבלים את אותה פלטפורמת תיווך מרכזית, כולל אימות, פיצוי וגישה לחלקים של החברה. מה שהבדל הוא המערכת האקולוגית של הספונסר הסוכן מתאימה אליו. הספונסר הסוכן בוחר צורות אשר tools, אימונים ומערכות משיכה יש להם גישה, אם קיימות, גישה לכלי השוואה הפיננסיים של תיווך או משאבים סטרוקטוריים של חיבור ספציפיים לערכה הסוכן eXp.
אתה יכול גם ללמוד יותר על איך eXp Realty עובד ולמה בחירת הזרם eXp הנכון יכול להשפיע על התמיכה, המערכות, האימון והמשאבים שאתה מקבל לאחר הצטרפות.
שאלות נפוצות
מהו תיווך הנדל"ן הרווחי ביותר?
eXp Realty היא העסקית המונית הנדל"ן המונית ביותר בניתוח זה, עם תוצאות רווחיות ב- 75% מהשבועות שנבדקו ורווחים קמולטיביים לכל מניות של $0.66 במשך חמש שנים. זה הסווק היחיד שהפרסם רווח קבוע על פני תקופת הביקורת המלאה של 2020 עד 2025.
למה הרווחיות של תיווך חשובה לסוכני הנדל"ן?
רווחיות הסווקים משפיעה ישירות על יציבות הוצאות, השקעות בטכנולוגיה והמשאבים המיועדים לתמיכה של הסוכנים. סווקים רווחים יכולים לשמור על התחייבויות אלה לאורך כל מחזורי השוק. סווקים לא רווחיים לעיתים קרובות מגדלים את דמי הסוכנים או מורידים מחלקות עמלות כדי לפצות על הפסדים.
איזה מודל של תיווך הוא הישר ביותר לעתיד?
מודלים של תיווך מבוססים עלCloud הראו מבנים עולמיים נמוכים יותר וגמישות תפעולתית גדולה יותר. הנתונים של חמש שנים בניתוח זה מראים תוצאות רווחיות משתנות בבורגרים מבוססי ענן, כאשר eXp Realty הוא היחיד שהשיג רווח neto חיובי לשניה.
מהן חברות הנדל"ן המובילות ביותר לפי רווחיות?
eXp Realty היא ממוקמת במקום הראשון בין שמונה בתי העסקים המוכרים בפומבי שנבדקו. RE/MAX ו-Anywhere רשמו כל אחד תוצאות רווחי ב-65% של הרבעונים, אך שניהם סיימו את תקופת חמש השנים עם הפסדים הקומולטיביים neto. eXp Realty היא הקמעונאות היחידה שמפרסמת רווח נקי חיובי הקומולטיבי לשניה.
אילו סוכנויות הנדל"ן הגדולות בארה"ב מאבדות כסף?
Compass, Real, ו Fathom Realty הם הרווחים הכי פחות בניתוח הזה. קמפוס הציג את ההפסד הקומולטיבי הגדול ביותר ב -$13.18 לשניה במהלך תקופת הביקורת. ריאל ופתום דיווחו על הפסדים ב-95% או יותר מחודשי המחקר שלהם, ללא מגמה ברורה לקראת רווחיות.
למה דמי סוכן הנדל"ן גדלים במספר בתי סחר?
כאשר תיווך פועל בהפסד עקבי, עמלות הסוכנים מייצגות את המקור העיקרי של הכנסות הזמינות לשינויים. העלויות או הפחתת מחלקות עמלות מאפשרות לסווקים לא רווחים לפצות עלויות. סווקים רווחים סביר יותר לשמור על יציבות עמלות לאורך מחזורי השוק.
נושאים קשורים
הענן לעומת סוחרי הנדל"ן המסורתיים מסבירים