
キーテイクウェイ: この分析で評価されたトップ不動産企業とは,2020年から2025年にかけて20四半期間の収益率 (EPS) によってランクされた公開取引の不動産仲介企業を指します. 分析は4つのビジネスモデルの8つのブローカーを対象としています. あるブローカーは,ポジティブな累積純EPSを記録した. 7は純損失で期間を終了した.
TL;DR トップの不動産会社について
- One 仲介会社は5年間で純利益を示した
- eXp Realty 75%の収益性のある四半期
- T従来のモデルは固定上空コストが高く
- Cloudベースのブローカーは,従来の より低コストを報告する
- 委員会上限額 年間代理人総分割
- NAR決済はすべての仲介会社における利潤を絞った
- ブローカーの収益性は代理人手数料と分割に影響する
この分析で使用されているトップ不動産企業は,上場売買の不動産ブローカーを指し,二〇四半期間の収益性 (EPS) を利用して収益性によって評価する.
多くのエージェントは,ブローキングサイズや名前認識が金融の健康を反映していると仮定する. 市場での存在と収益性は異なる方法で測定され,国内的に認められたブランドは時間の経過とともに純利益を示さない.
この記事では,2020年から2025年にかけての四半期EPSデータを使用して,伝統的な,割引,ハイブリッド,クラウドベースのモデルを代表する8つの公開取引のブローカーをレビューしています. ブルッキングの利潤がより広範な Smart Agent Alliance 中間取引の比較資源 中間取引を調査し比較するために使用するエージェント
分析は,ブローキングモデル構造,収益性ランキング,NAR決済の金融影響,そして,ブローキングオプションを評価するエージェントに示すデータを含みます:
内容表
このブローカー分析の範囲
この分析は,四つのビジネスモデルで約15の知名企業を代表する8つの公募不動産仲介株式を対象としています.
5年間のバランスシートデータは,異なる市場条件においてどの仲介モデルが収益性を維持したかを評価するための一貫した基盤を提供します. 収益性は,代理人支援,技術投資,料金の構造に割り当てるリソースに直接影響する.
不動産取引の収益性
収益性スコアカード: 2020年第1四半期 - 2025年第4四半期
SECが報告した四半期純利益6年,24の合計収益性四半期によってランク付け. 文脈に含まれるエージェント数増加.
| 取引所 | ティッカー | 収益性の高い四半期 (24件) | 2020-2025年の累積純収入 | 2020-2025年の累計収益 | エージェント・カウント (YE 2025) |
|---|---|---|---|---|---|
| eXpワールドホールディングス | AGNT | 24件のうち16件 | +$74.8M | $23.8B | 83,060 |
| ダグラス・エルライマン | ドッグ | 報告された22件のうち9件 | +$15.6M | $6.3B | ~6,800-7,100 |
| コンパス | COMP | 24 の 2 | -$1,900M | $33.6B | 21,190 総額 |
| 真の 仲介業 | REAX | 24件のうち1件 (2025年2月) | -$62M (2023-2025) | ~$4.4B | 31,739 |
| ファトム株式会社 | FTHM | 24件のうち1件 (2020年2四半期のみ) | -$107.3M | $2.0B | ~14,135 |
| LPT不動産 | プライベート | 公開されていない | 公開されていない | 公開されていない | 15,000-22,000 |
| ケラー・ウィリアムズ | プライベート | 公開されていない | 公開されていない | 公開されていない | ~165,000 |
ブローカーの収益性は,エージェントのツール,料金の安定性,運用継続性のために利用可能な資源を決定する.
仲介業者が損失を被った場合,技術アップグレードやプラットフォーム改善は通常減少または延期されます.
収益性のないブローカーは,システム移行,再ブランド化,または活性取引に影響する再構成を含む運用変化のリスクが高い.
継続的な損失を持つA 仲介会社は代理人料金を増やしたり,佣金分割を減らしたり,両方とも対応する可能性があります. 代理人委託は主要な収入源であり,費用が収入を上回った場合,代理人は手数料調整の最も可能性のある標的となります.
不動産取引モデル
不動産業界は過去10年間でブローカー構造に大きな変化を遂げました 公開市場には4つの主要なモデルが存在している:
伝統的なブローカーは,物理的なオフィスと地域管理構造を持つフランチャイズモデルとして活動します. コールドウェル・バンカーと21世紀の例です
割引の伝統的なブローカーは,同型の構造モデルで,降低された佣金率で,トランザクション毎の収益が低い.
ハイブリッドブローカーは,運用コストを削減するためにデジタルプラットフォームを組み込むと同時に,物理的オフィスと地域管理を維持します. コンパスはこのモデルの一例です.
クラウドベースのブローカーは,物理的なオフィスや地域管理層なしで運営し,オーバーコストを削減するために仮想インフラストラクチャに依存します. eXp Realty,Fathom,Realを含むこれらのモデルは,操作を管理するために技術プラットフォームを使用します. 経費の削減により,エージェントの佣金比率が高く,技術への再投資が増える.
X eXp Realty の仲介手数料構造の詳細については,以下を参照してください. XXpエージェントが実際に彼らの仲介料金を得る
オペレーションコスト構造は,ブローキング収益性の重要な要因である.
ブローカーの比較選択
この分析には,米国における公に取引された不動産ブローカーのみが含まれています. 公営企業は,監査された財務諸表を公開し,ブローカー間の一貫して検証可能な比較を可能にします. 8つのブローカーは4つのモデルタイプを対象とした. 民間経営の仲介業は除外される. 彼らの財務は公開の要求の対象ではない. この分析に含まれていないブローカーは,見直された8つのブローカーの1つと構造と金融の特徴を共有することがあります.
民間企業を含むトップ不動産会社の概要については,米国におけるトップ不動産企業.
を参照してください.この分析に含まれるブローカージ
下記の8つのブローカーは,約15の有名なブランドを代表し,4つの異なるモデル型で運営しています. それぞれが米国で公開取引されています 検証された四半期収益データへのアクセスを提供する.
- 伝統的な: ダグラス・エルライマン,RE/MAX andAnywhere (ソッビーズ,コールドウェル・バンカー,Better Homes & Gardens,Century 21,Corcoran) は現在Compassと合併したが,依然として伝統的な仲介会社として活動している.
- 伝統的な割引 レッドフィン
- ハイブリッド コンパス
- クラウドベース モダン eXp Realty,ファトム,Real
Top不動産仲介会社
下記のランキングは,EPS (株あたりの利益) をの主要な指標として利用して,収益性によって,公に取引されている不動産仲介事業を評価する. EPSは,すべての経費を計算した後,会社の1株に発生する利益や損失を反映する.
T20の四半期がレビューされ,各ブローカーは利益を記録した四半期の割合によってランク付けされています. 期間中の累積的な純EPS利益または損失は,次元の手段として含まれます.
A 小規模なブローキングは,単にスケールによるドル損失を減少させる可能性があります. 収益性の高い四半期の割合は規模中立的な比較を提供し,総EPSは次要指標である.
番号8 コンパス
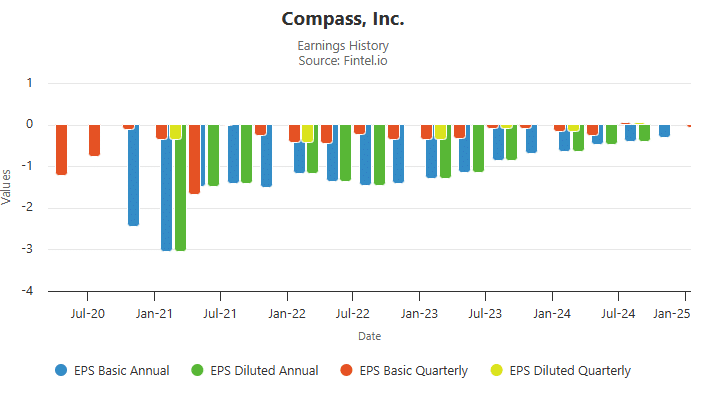
ハイブリッドモデルであるCompassは,レビューされた20件のうち,収益性ゼロだった.
同期における累積純EPSは1株あたり13.18%であり,分析された8つのブローカー企業の中で最大の損失である.
最近の四半期では損失額が減少している可能性があるが,ブローキング会社はレビュー期間に利益のある四半期を記録していない.
下記のグラフは四半期EPSパフォーマンスを示しています:
7号 - リアル
クラウドベースのブローキング会社であるRealも レビューされた20件のうち 半分の利益がゼロで 5年間で100%の利潤が低下しました
より小さな企業として,Realの累積的な純EPS損失は -$0.56ドルで Compassよりも低い. 格差を計算するスケール
Realの損失は小規模で始まり,5年間の間に増加した. 最近のデータでは,収益性への明確な傾向を示していない.
番号6 - ファトム
クラウドベースのブローキング会社であるファトムは レビューされた20件のうち 収益性の高い4分の1を報告し 5年間で 95%の収益性の低下率を示した.
単一の収益性のある四半期は累積損失に対して最小の利益をもたらした. Fathom は 5 年間 1 株あたり -5.28 の総純EPS損失を記録した.
最近の傾向がパフォーマンスの改善を示しているかどうかは,利用可能なデータに基づいて不確実である.
番号5 - レッドフィン
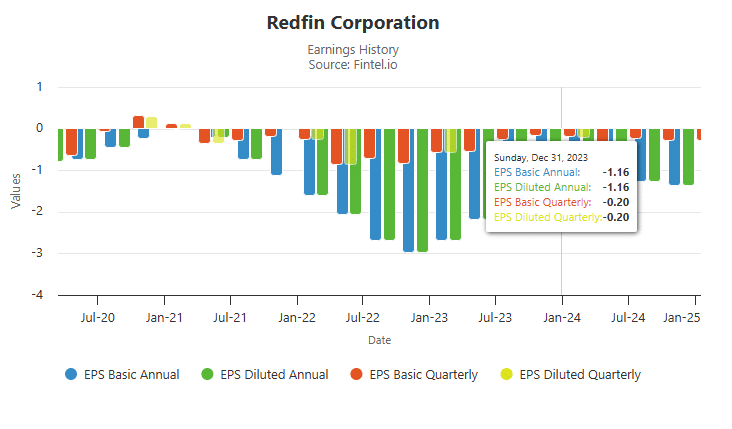
伝統的な割引仲介会社であるRedfinは20カ月の17カ月の損失を記録し 85%の利潤が低下した.
期間中,Redfinの累積純EPS損失は1株あたり6.94ドルだった.
最近の四半期では損失が減少している可能性を示しています 降低された佣金率に依存する割引仲介モデルには,収益性に近づくために厳密に管理されたコスト構造が必要です.
番号4 - ダグラス・エルライマン
ダグラス・エルライマンは 16件のレビューの中で 6つの収益性のある四半期を報告し, 62.5%の非収益率を示した.
小規模企業として,総純損失 -$0.31/株は,同様の損失比率を持つ大きな仲介会社よりもドルで低い.
査定期間中,損失は一貫した. ダグラス・エルライマンは5年間のレビュー期間中,全体的な収益性を達成していない.
番号3 - どこでも
Anywhereは Sotheby's,Coldwell Banker,Better Homes and Gardens,Century 21,そしてCorcoranを含む伝統的な仲介ホールディング会社です ポートフォリオスケールは,コスト効率を高めます.
どこでも20件のうち13件が収益性があり,収益率は65%でした.
Lossの四半期は,重要な負のEPS結果を示しています. 5年間の累積的な純EPSは -$4.94損失の四半期が利潤を大幅に補償したことを示している.
収益性の高い四半期にも関わらず,5年間の累積的な純EPSは依然として負である.
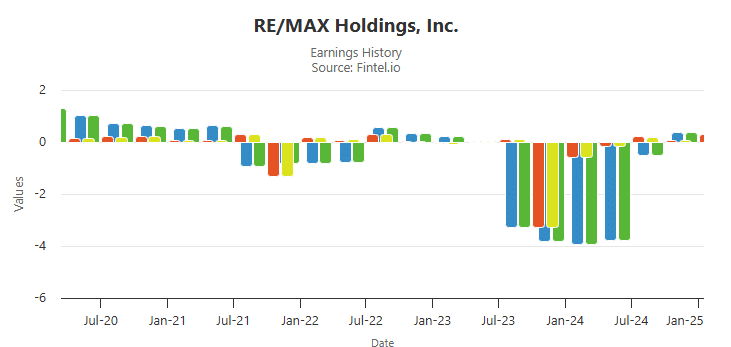
番号2 - RE/MAX
伝統的なブローキング会社であるRE/MAXは 20カ月の13カ月の収益を記録し Anywhereの 65%の収益率と一致しています
RE/MAXは5年間で1株あたり -$3.43の累積的な純EPS損失を記録した. 損失の四半期は,EPSの重要な負の結果を示しています.
RE/MAXは,比較的高い収益性の高い四半期が,5年間のレビュー期間中,純負のままである.
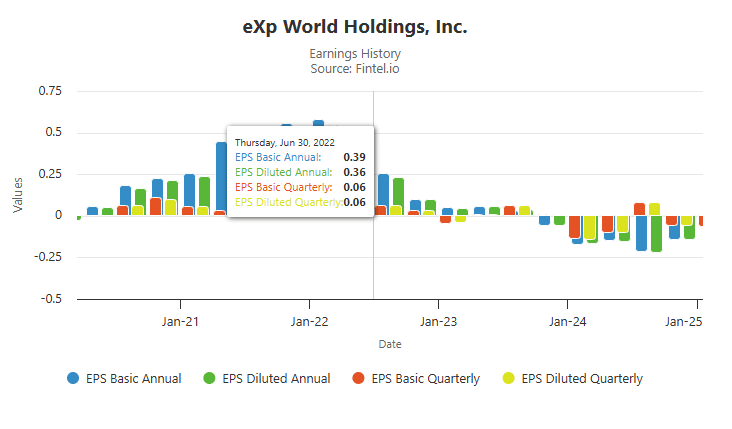
番号1 -eXp Realty
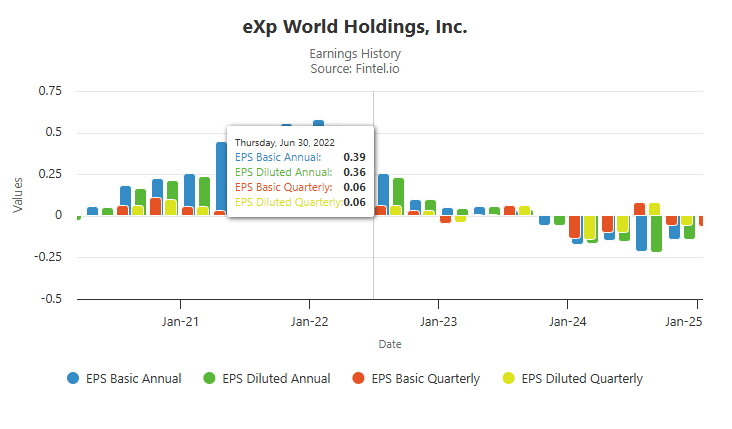
eXp Realty 分析された8つの仲介会社の中で最高だった75%の利潤率を記録した.
eXp Realty この分析において,5年以上の累積的な純利益を記録した唯一の公に取引された不動産仲介会社である.$0.66 株あたり
収益性のある四半期は累計損失四半期を上回る利益をもたらし,ポジティブな純EPSをもたらした.
eXp Realty 5年間のポジティブな累積 EPSは,その期間を純損失で終了した他のブローカーから区別する.
公開取引のブローカーの将来の見通し
5年間の利益データは3つの市場期間を反映しています: パンデミック以前の安定した状況,2021年から2022年にかけての取引増加,そしてその後の市場調整. これらの条件において,どの仲介モデルが収益性を維持していたかを示す.
NAR決済の影響
すべての仲介業は NARの和解 購入者代理人佣金の構造が変わります 佣金構造が変化し,代理人あたりの取引量は減少する可能性があるため,業界における利害率は,特に最初の年中に代理人にとって厳しくなる可能性があります.
仲介会社の収益モデルによって影響が異なります.
佣金上限のないブローカーは,取引の割合を徴収し,その額減少への曝露を増加させる. eXp Realty の$16,000年上限などの佣金上限を有するブローカーは,上限に達した後,高生産代理店から収集された金額を制限します. 後の取引には,取引料金が減額されます. eXp Realty は,このキャップ構造を運用しながら収益性を維持し,この分析でそうする唯一の仲介会社である.
従来のブローカーのコスト構造の課題
T従来の仲介会社は,クラウドベースのモデルよりも高額な固定コストで運営します. 費用構造にはフランチャイズ料,物理事務所賃貸,地域管理層が含まれます. これらのコストはエージェントのツールとサポートに利用可能な収益を削減する.
Cloudベースのブローカーはこれらの固定コストなしで動作し,異なる佣金構造と技術投資レベルを可能にします. クラウドベースのブローカーのいくつかは,必要に応じて物理的なワークスペースへのアクセスを提供します.
伝統的なモデルの長期可行性
より多くのエージェントがクラウドベースのブローカーに移行するにつれて,伝統的なモデルは固定オーバーヘッドをカバーする困難に直面する可能性があります. 伝統的なブローカーの代理人数の減少は,料金の増加や分割の減少につながる可能性があります.
この移行は急速に起こる可能性は低い. この規模の産業の変化は,通常,数年または数十年にわたって進行する.
Cloudベースのモデルは,RealとFathomのデータから示されているように,収益性が保証されていません. 料金構造が収益性を支えない場合,仲介モデルに関係なく同じコスト圧力が適用されます.
エージェントも何を尋ねるのか
不動産ブローキングの財務状況をどのように調べるか?
公開取引のブローカーはSECに四半期および年間財務報告を提出する. これらの申告から得られた株当たりのデータでは,時間の経過とともに収益性を評価するための一貫した基盤を提供します. 民間取引所では監査された財務情報を公開しないため,利用可能な比較を制限する.
不動産ブローカーにとって1株の利益とは何か?
株当たりの利益は,上場企業の株当たりの利益や損失を計測する. ポジティブな結果は,その期間における収益性を示し,否定的な結果は,純損失を示します. 複数の四半期における累計データは,全体的な傾向方向を示しています.
NAR決済が仲介会社の収益性に影響を与えたか?
NAR決済は,買い手エージェントの佣金の構造を変化させ,すべてのブローキングタイプにおける取引収益に影響を与えます. 佣金上限のないブローカーは,トランザクション毎の収益変化により強い影響を受けます. 長期的な財政的影響は,各モデルが手数料構造をどのように調整するかによって異なります.
クラウドベースのブローカーは 従来のブローカーのより利益が高いのでしょうか?
この分析における5年間のデータは,両方のモデルタイプにおける混合的な結果を示しています. eXp Realty はクラウドベースのブローキングで 評価された唯一の純正ブローキングでした. 他の2つのクラウドベースのブローカーはほぼすべての四半期に損失を報告し,モデルタイプだけでは収益性を決定しないことを示唆しています.
なぜこれが重要なのか
Brokerageの収益性データは,どのモデルが市場条件においてエージェントのサポートを維持できるかを評価するための構造的な基盤を提供します. 収益性のないブローカーは最終的に料金の構造を調整し,サービスを削減し,再編しなければならない. それぞれの結果は代理人に直接影響を与える.
X eXp Realty では,すべてのエージェントは,コンプライアンス,補償,および会社の部門へのアクセスを含む同じコアブローキングプラットフォームを受け取ります. 異なることは 代理人が配合する スポンサーエコシステムです スポンサーやエージェントは,ツール,トレーニング,アトラクションシステムにアクセスできる形状を選択します.は,エクスプレスエージェント評価に特化した金融比較ツールまたは構造化されたオンボードリソースへのアクセスです.
X eXp Realty がどのように機能するかについて学び,なぜが正しい eXpスポンサーを選ぶかは加入後に受け取るサポート,システム,トレーニング,リソースに影響を与える可能性があります.
よくある質問
最も儲かる不動産ブローキングとは?
eXp Realty この分析において,最も収益性の高い公募不動産仲介事業であり,審査された四半期の75%で収益性の高い結果と,5年間で$0.66の総純利益を1株に収めた. 2020年から2025年の審査期間中,純利益を記録した唯一の仲介会社です.
なぜ仲介業の収益性は不動産エージェントにとって重要なのか?
ブローカーの収益性は,料金の安定,技術投資,代理支援に割り当てられた資源に直接影響を与える. 収益性の高い仲介会社は,市場サイクルを通じてこれらのコミットメントを維持することができます. 利益のない仲介業者はしばしば代理人料金を上げたり,損失を補償するために佣金分割を減らしたりします.
未来に最も持続可能な仲介モデルは何ですか?
Cloudベースのブローキングモデルは,より低いオーバーヘッド構造とより大きな運用柔軟性を示しています. この分析における5年間のデータは,クラウドベースのブローカーの間で変動する収益性の結果を示しており,eXp Realty だけが1株あたりの正的な純利益を達成している.
収益性でトップの不動産会社は?
eXp Realty 審査された8つの公開取引の仲介会社の中で1位にランクされています RE/MAXとAnywhereはそれぞれ65%の四半期で収益性のある業績を記録したが,両社は5年間の期間を純累積損失で終了した. eXp Realty 株式に対する正体累積純利益を記録する唯一の仲介会社です.
米国で最大の不動産ブローカーがお金を失うのは?
Compass,Real,Fathom Realtyはこの分析で最も利益が少ない. コンパスはレビュー期間中,最大累積損失を1株あたり -$13.18で記録した. REALとFathomはそれぞれレビューされた四半期のうち95%以上の損失を報告し,収益性の明確な傾向はない.
なぜ不動産エージェントの料金は一部のブローカーで上昇しているのでしょうか?
ブローカーは一貫した損失で運営している場合,エージェントの委託は調整のための主要な利用可能な収入源を表します.料金の増加または委託分割を減らすことで,非収益性のあるブローカーは支出を補償することができます.収益性のあるブローカーは市場サイクルを通じて料金の安定性を維持する可能性が高い.