
الخلاصة الرئيسية: أفضل شركات العقارات ، كما تم تقييمها في هذا التحليل ، تشير إلى وسطاء العقارات المتداولين في السوق العامة الذين يتم تصنيفهم حسب ربحية الأرباح لكل سهم (EPS) خلال ربع عشرين ربعًا من عام 2020 إلى عام 2025. ويشمل التحليل ثمانية وسيطات عبر أربع نماذج تجارية. أعلنت إحدى الوساطة إيجابية الإيجابية التراكمية لـ EPS. ستة انتهت الفترة بخسائر صافية.
TL;DR عن أفضل شركات العقارات
-
أعلنت شركة الوساطة
- One أرباح صافية على مدى خمس سنوات
- eXp Realty قادمة مع 75% ربع مربح
- Tالنماذج التقليدية تحمل تكاليف عامة ثابتة أعلى
- بيانات الوساطة القائمة على السحابة أقل من التكاليف العامة التقليدية
- حد أقصى حد للعمليات إجمالي تقسيم العامل السنوي
- تسوية NAR ضيقت الهامشات في جميع الوساطة
- إن ربحية الوساطة تؤثر على رسوم الوكيل وتقسيمات
Top، كما تستخدم في هذا التحليل، إلى وسطاء العقارات المتداولين بشكل عام يتم تقييمها حسب الربحية باستخدام بيانات الأرباح لكل سهم (EPS) على مدار أربعين ربعًا.
يفترض العديد من الوكلاء أن حجم الوساطة أو التعرف على الاسم يعكس الصحة المالية. يتم قياس وجود السوق والربحية بشكل مختلف ، والعلامة التجارية المعترف بها على الصعيد الوطني لا تشير إلى مكاسب صافية مع مرور الوقت.
مراجعة هذه المقالة ثمانية وسيطات تداول عامة تمثل النماذج التقليدية والخصم والهجرية والسحابية، باستخدام بيانات EPS ربعية من عام 2020 إلى عام 2025. يوضح كيف تناسب ربحية الوساطة في الأوسع Smart Agent Alliance مصادر مقارنة الوساطة يستخدمها العاملون للبحث ومقارنة الوساطة.
تغطي التحليل هيكلات نموذج الوساطة، وتصنيفات الربحية، والآثار المالية لتسوية NAR، وما يوحيه البيانات للعملاء الذين يقدمون خيارات الوساطة الخاصة بهم:
جدول المحتوى
نطاق هذا التحليل الوسيط
يغطي هذا التحليل ثمانية أسهم وسطاء عقارية تجارة عامة تمثل حوالي خمسة عشر شركة معروفة في أربع نماذج تجارية.
توفر بيانات الموازنة الخمس سنوات أساسًا متسقًا لتقييم نماذج الوساطة التي حافظت على الربحية في ظل ظروف السوق المختلفة. الأرباحية تؤثر مباشرة على الموارد التي تخصصها الوساطة لدعم الوكيل والاستثمار التكنولوجي وهيكل الرسوم.
ربحية الوساطة العقارية
جائزة الاستفادة: الوساطة العامة الربع الأول 2020 - الربع الرابع 2025
6 سنوات من صافي أرباح الربعية المبلغ عنها من قبل وكالة الأوراق المالية والبورصات، وتصنيفها حسب إجمالي أرباح الربع من أرباع 24. زيادة عدد الوكلاء بما في ذلك السياق.
| الوساطة | القراد | أرباع مربحة (من بين 24) | الإيرادات الصافية المتراكمة 2020-2025 | الإيرادات التراكمية 2020-2025 | الوكيل المحتسب (سنة 2025) |
|---|---|---|---|---|---|
| شركة eXp World Holdings | AGNT | 16 من 24 | +$74.8M | $23.8B | 83,060 |
| (دوغلاس إليمان) | (دوغ) | 9 من 22 ذكرت | +$15.6M | $6.3B | ~6,800-7,100 |
| البوصلة | (كومب) | 2 من 24 | -$1,900M | $33.6B | 21190 رأس المال |
| الوساطة الحقيقية | ريكس | 1 من 24 (Q2 2025) | -$62M (2023-2025) | ~$4.4B | 31,739 |
| مستودعات فاثوم | FTHM | 1 من 24 (الربع الثاني 2020 فقط) | -$107.3M | $2.0B | ~14,135 |
| العقارات (LPT) | خاصة | لم يتم الكشف عنها | لم يتم الكشف عنها | لم يتم الكشف عنها | 15,000-22,000 |
| كيلر وليامز | خاصة | لم يتم الكشف عنها | لم يتم الكشف عنها | لم يتم الكشف عنها | ~165,000 |
تحدد ربحية الوسيط الموارد المتاحة لأدوات الوكيل واستقرار الرسوم والاستمرارية التشغيلية.
عندما تعمل الوساطة بخسارة، عادة ما يتم تقليل التحديثات التكنولوجية وتحسينات المنصة أو تأجيلها.
الوساطة غير الربحية تحمل مخاطر أعلى للتغيرات التشغيلية، بما في ذلك الانتقالات النظامية أو إعادة العلامة التجارية أو إعادة الهيكلة التي يمكن أن تؤثر على المعاملات النشطة.
الوساطةA مع الخسائر المستمرة قد تستجيب عن طريق زيادة رسوم الوكيل، أو تقليل تقسيمات العمولة، أو كليهما. عمولات الوكلاء تمثل المصدر الرئيسي للدخل، مما يجعل الوكلاء أكثر الأهداف احتمالية لتعديلات الرسوم عندما تتجاوز النفقات الدخل.
نماذج وسيط العقارات
شهدت صناعة العقارات تغييرات كبيرة في هيكل الوساطة خلال العقد الماضي. تمثل أربع نماذج أساسية في السوق العامة:
تعمل شركات الوساطة التقليدية على أنها نماذج الامتيازات مع مواقع المكاتب المادية وهياكل الإدارة الإقليمية. (كولدويل بانكر) و (القرن 21) أمثلة على ذلك.
تعمل الوساطة التقليدية الائتمانية على نفس النموذج الهيكلي مع معدلات عمولة مخفضة، مما ينتج إيرادات أقل لكل معاملة.
الوساطة الهجينة تحتفظ بالمكاتب المادية والإدارة الإقليمية مع دمج المنصات الرقمية لتقليل التكاليف التشغيلية. البوصلة مثال على هذا النموذج.
تعمل الوساطة القائمة على السحابة دون مكاتب جسدية أو طبقات إدارة إقليمية ، وتعتمد على البنية التحتية الافتراضية لتقليل التكاليف العامة. تستخدم هذه النماذج ، بما في ذلك eXp Realty و Fathom و Real ، منصات تكنولوجية لإدارة العمليات. انخفاض التكاليف العامة يسمح بمعدلات أعلى من عمولة الوكلاء وإعادة استثمار أكبر في التكنولوجيا.
لمحة كاملة عن هيكل رسوم الوساطة لـ eXp Realty، انظر: ما الذي يحصل عليه عملاء eXp في الواقع مقابل رسوم الوساطة
هيكل التكاليف التشغيلية هو عامل كبير في ربحية الوساطة.
اختيار مقارنة الوسائط
هذا التحليل يشمل فقط وسطاء العقارات المتداولين علنا في الولايات المتحدة. الشركات العامة تكشف عن البيانات المالية المراجعة، مما يتيح مقارنة ثابتة ويمكن التحقق منها بين الوسطاء. الوساطة الثمانية التي تمت مراجعتها تشمل جميع أنواع النماذج الأربعة. يتم استبعاد الوساطة التي تمتلكها القطاع الخاص، حيث لا تخضع أموالها لمتطلبات الإفصاح العام. الوساطة غير المدرجة في هذا التحليل قد تشارك الخصائص الهيكلية والمالية مع واحدة من الثمانية المراجعة.
لمحة عامة عن أفضل شركات العقارات بما في ذلك الشركات الخاصة، انظر أفضل شركات العقارات في الولايات المتحدة .
الخيارات المالية المشمولة في هذا التحليل
تمثل الثمانية وسطات أدناه حوالي خمسة عشر علامة تجارية معروفة تعمل تحت أربع أنواع نموذجية متميزة. كل منهما يتم تداولها علناً في الولايات المتحدة التبادل، وتوفير الوصول إلى بيانات الأرباح الربعية المحققة على مدار فترة المراجعة الكاملة.
- التقليدي: Douglas Elliman, RE/MAX andAnywhere (Sotheby's, Coldwell Banker, Better Homes & Gardens, Century 21, Corcoran) الآن اندمجت مع Compass ولكن لا تزال تعمل كوسطاء تقليديين.
- الخصم التقليدي: Redfin
- الهجين: البوصلة
- الحداثة القائمة على السحابة: eXp Realty(فاطم) ، (ريال)
Top شركات الوساطة العقارية
تقوم التصنيفات التالية بتقييم كل وسيط عقارات يتم تداولها بشكل عام حسب الربحية، باستخدام EPS (الأرباح لكل سهم) كقياس رئيسي. يعكس EPS مقدار الأرباح أو الخسائر التي تولدها الشركة لكل سهم بعد احتساب جميع النفقات.
تم مراجعةTالعشرين ربعًا ويتم تصنيف كل شركة وسيطية حسب نسبة الربح التي أعلنت فيها الربح. يتم إدراج الربح أو الخسارة الصافية المتراكمة من EPS خلال الفترة كإجراء ثانوي.
A الوساطة الصغيرة قد تظهر خسائر أقل بالدولار ببساطة بسبب النطاق. تقدم نسبة الربحية الربعية مقارنة محايدة من المستوى، مع إجمالي EPS كمؤشر ثانوي.
رقم 8: القنبلة
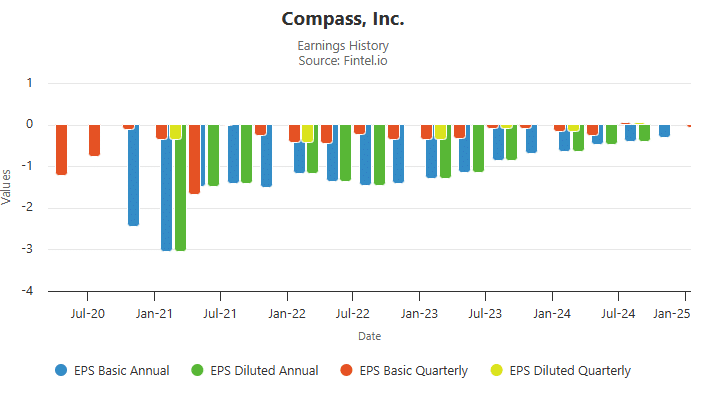
Compass، النموذج الهجري، أبلغ عن صفر ربع أرباح من 20 مراجعة.
الـ EPS الصافي المتراكم خلال الفترة كان -13.18 للسهم الواحد، وهو أكبر خسارة بين ثمانية شركات وساطة تم تحليلها.
الربع الأخير يشير إلى أن مبلغ الخسائر قد ينخفض ، على الرغم من أن الوساطة لم تسجل ربع ربع مربح في فترة المراجعة.
الرسم البياني أدناه يظهر الأداء الربعية لـ EPS:
رقم 7 -
الحقيقيوبلغت شركة ريال، الوساطة القائمة على السحابة، أيضاً عن صفر ربع ربع من بين 20 ربعًا تم مراجعتها، معدل غير ربحي بنسبة 100٪ على مدى خمس سنوات.
كشركة أصغر حجمًا، فقدان ريال التراكمي الصافي في الناتج التجاري من -$0.56 هو أقل بالدولار من كومباس حسابات المقياس للفرق.
خسائرReal بدأت صغيرة وزادت على مدى فترة خمس سنوات. البيانات الأخيرة لا تشير إلى اتجاه واضح نحو الربحية.
رقم 6 - الفاطم
فاثوم، شركة وسطاء تستند إلى السحابة، أعلنت عن ربع مربح من بين 20 مراجعة، معدل عدم الربح بنسبة 95% على مدى خمس سنوات.
الربع المربح الواحد أدى إلى زيادة ضئيلة مقارنة بالخسائر التراكمية. أعلنت شركة فاثوم عن خسارة صافية في أسهم -5.28 للسهم على مدى خمس سنوات.
ما إذا كانت الاتجاهات الأخيرة تشير إلى تحسين الأداء لا تزال غير مؤكدة بناءً على البيانات المتاحة.
رقم 5 - Redfin
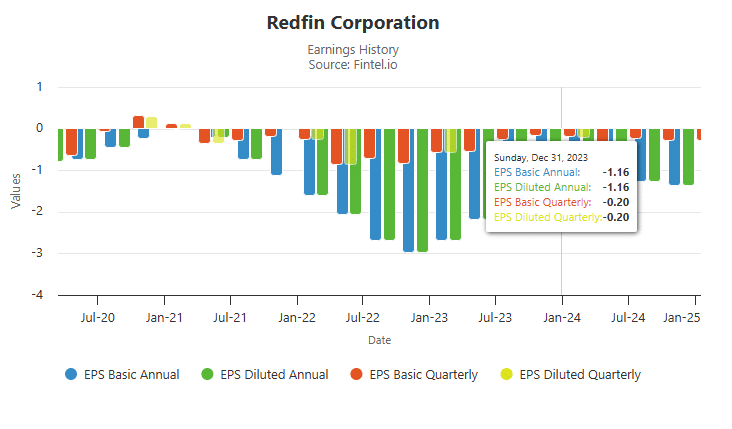
ريدفين، وسيطة خصومات تقليدية، أعلنت عن خسائر في 17 من 20 ربعًا، معدل غير ربحي بنسبة 85%.
الخسارة الصافية التراكمية لشركة ريدفين لـ EPS خلال الفترة كانت -6.94 لكل سهم.
تشير الربع الأخير إلى أن الخسائر قد تنخفض. وتتطلب نماذج الوساطة الخصم التي تعتمد على معدلات المفاوضات المنخفضة هيكل التكاليف التي يتم إدارتها بقوة للتقرب من الربحية.
رقم 4 - دوغلاس إليمان
أفاد دوغلاس إليمان 6 ربع مربح من بين 16 مراجعة، معدل عدم الربحية 62.5%.
كشركة أصغر حجمًا، فإن إجمالي الخسارة الصافية لـ$0.31 في الدولار أقل من الوساطة الكبيرة مع نسبة الخسائر المماثلة.
كانت الخسائر متسقة طوال فترة المراجعة. لم يحقق دوغلاس إليمان ربحية عامة خلال فترة المراجعة الخمس سنوات.
رقم 3 - أي مكان
أي مكان هو شركة الاحتفاظ التقليدية الوسيطية التي تشمل سوثبي، كولدويل بنكر، أفضل المنازل والحدائق، القرن 21، وكوركوران. نطاق المحفظة ينتج بعض كفاءة التكلفة.
في أي مكان أبلغ 13 ربعًا مربحًا من بين 20 مراجعة، معدل ربحية 65٪.
أرباعLoss تظهر نتائج إيجابية سلبية كبيرة في EPS. يبلغ إجمالي صافي EPS على مدى خمس سنوات -$4.94 ، مما يشير إلى أن ربع الخسائر يعوض الأرباح بشكل كبير.
على الرغم من ارتفاع معدل الربحية في الربع ، فإن النتيجة الإيجابية الصافية التراكمية على مدى خمس سنوات لا تزال سلبية.
رقم 2 - RE/MAX
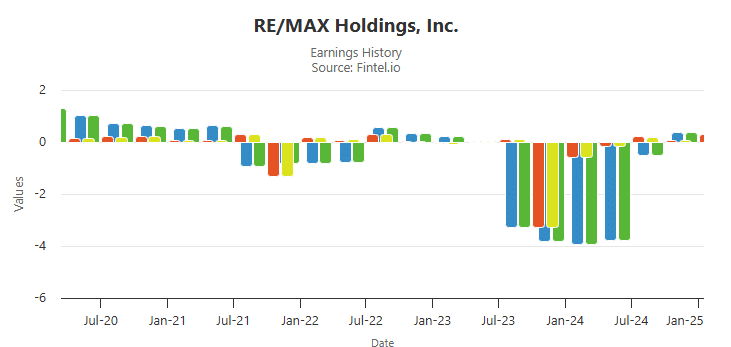
إير/ماكس، شركة وسطاء تقليدية، أعلنت 13 ربعًا مربحًا من 20 ربعًا، مما يطابق معدل ربحية أي مكان بنسبة 65٪.
أعلنتRE/MAX عن خسارة صافية تجميعية لـ -$3.43 لكل سهم على مدى خمس سنوات. أظهرت الربعيات الخسارة نتائج إيجابية إيجابية إيجابية.
لدىRE/MAX معدل ربع مرتفع نسبيًا لكنها تبقى صافية سلبية على مدار فترة المراجعة الخمس سنوات.
رقم 1 -eXp Realty
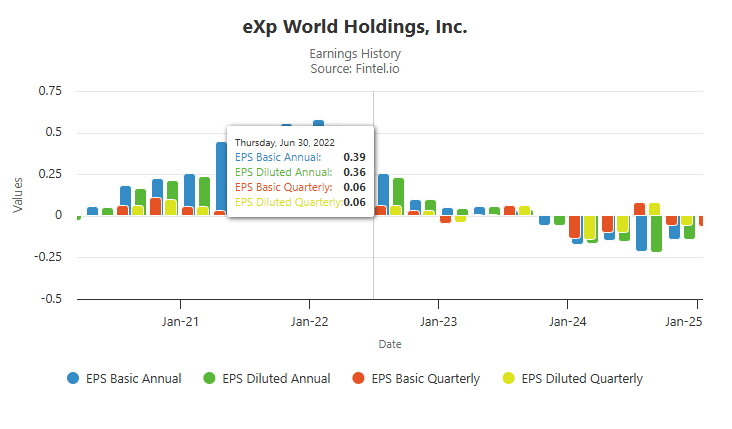
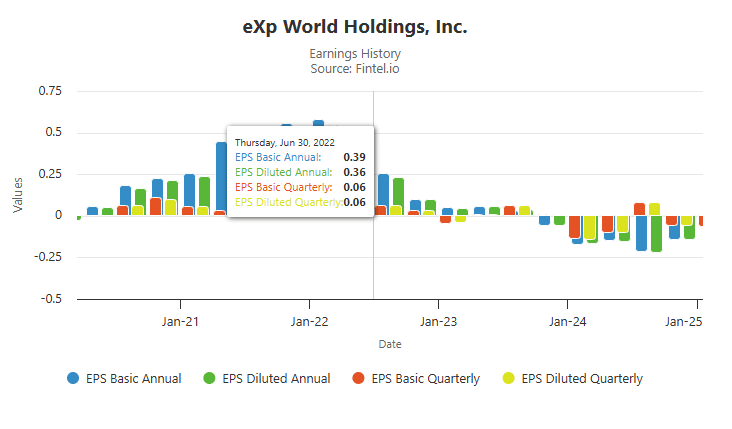
eXp Realty أعلنت النتائج المربحة في 15 من 20 ربع، معدل ربحية 75%، وهو أعلى من بين ثمانية شركات الوساطة التي تم تحليلها.
eXp Realty هي الوساطة العقارية الوحيدة التي يتم تداولها في السوق العامة في هذا التحليل لتسجيل ربح صافي تجمعي على مدى خمس سنوات ، عند +$0.66 للسهم الواحد.
إن الربحيات المربحة أنتجت مكاسب تجاوزت ربع الخسائر التراكمية، مما أدى إلى إيجابية صافي EPS.
eXp Realty الإيجابية الإيجابية الإيجابية الإجمالية على مدى خمس سنوات تميزها عن الوساطة الأخرى التي تم مراجعتها ، والتي انتهت جميعها من الفترة بخسائر صافية .
توقعات المستقبل للوساطة العامة
بيانات الأرباح الخمس سنوات تعكس ثلاث فترات سوقية متميزة: الظروف المستقرة قبل الوباء، وزيادة المعاملات بين عامي 2021 و2022، والتصحيح في السوق اللاحق. تظهر البيانات أن نماذج الوساطة حافظت على الربحية في هذه الظروف.
آثار تسوية NAR
لقد تأثرت كل وسطاء تسوية NAR، الذي يغير كيفية هيكلة عمولات وكيل المشتري. مع تغيير هيكل اللجنات ويمكن أن ينخفض حجم المعاملات لكل وكيل، قد تتصاعد هامشات الصناعة، خاصة بالنسبة للوكلاء في السنوات الأولى.
تختلف الآثار اعتمادا على نموذج إيرادات الوساطة.
الوسطاء الذين لا يحتويون على حد أقصى للعمليات يحصلون على نسبة مئوية من كل معاملة، مما يزيد من تعرضهم لخفض حجم. الوساطة التي تفرض حدة عمولة، مثل حدة eXp Realty $16,000 السنوية، تحد من المبلغ الذي يتم جمعه من الوكلاء المنتجين العالية بعد الوصول إلى الحد الأقصى. تطبق رسوم المعاملات المنخفضة على المعاملات اللاحقة. حافظت eXp Realty على الربحية أثناء تشغيل هيكل السقف ، وهي الوساطة الوحيدة في هذا التحليل التي تفعل ذلك.
تحديات هيكل التكلفة للوساطة التقليدية
تعمل الوساطة التقليدية بتكاليف ثابتة أعلى من النماذج القائمة على السحابة. وتشمل هيكل التكاليف رسوم الامتيازات وتأجير المكاتب المادية وطبقات الإدارة الإقليمية. هذه التكاليف تقلل من الإيرادات المتاحة لأدوات وكيل الدعم.
تعمل الوساطة القائمة علىCloud دون هذه التكاليف الثابتة، مما يسمح بهياكل عمولة مختلفة ومستويات استثمار التكنولوجيا. توفر بعض الوساطة القائمة على السحابة الوصول إلى مساحة العمل المادية حسب الحاجة.
استدامة الطويل الأجل للنماذج التقليدية
في الوقت الذي ينتقل فيه المزيد من الوكلاء إلى الوساطة القائمة على السحابة، قد تواجه النماذج التقليدية صعوبة في تغطية التكاليف العامة الثابتة. قد يؤدي انخفاض عدد الوكلاء في الوساطة التقليدية إلى زيادة الرسوم أو انخفاض التقسيمات.
من غير المرجح أن يحدث هذا الانتقال بسرعة. تطور التحولات الصناعية من هذا النطاق عادةً على مدى عدة سنوات أو عقود.
لا تضمن أن النماذج القائمة علىCloud ستكون مربحة، كما توضح بيانات ريال وفاثوم. إذا كانت هياكل الرسوم لا تدعم الربحية، فإن نفس الضغوط التكلفية تنطبق بغض النظر عن نموذج الوساطة.
ما يسأله العاملون أيضاً
كيف أبحث عن الصحة المالية لوساطة العقارات؟
الوسطاء المتداولين علناً يقومون بتقديم تقارير مالية ربعية وسنوية إلى لجنة الأوراق المالية. توفر بيانات الأرباح لكل سهم من هذه الإيداعات أساسًا متسقًا لتقييم الربحية مع مرور الوقت. الوساطة الخاصة لا تكشف عن المعلومات المالية المراجعة ، مما يحد من المقارنات المتاحة.
ما الذي يعنيه الأرباح لكل سهم لوساطة العقارات؟
الأرباح عن الأسهم تقيس الأرباح أو الخسائر التي تولدها الشركة المدرجة في السوق من قبل الأسهم بعد كل النفقات. النتيجة الإيجابية تشير إلى الربحية في تلك الفترة، والنتيجة السلبية تشير إلى الخسارة الصافية. البيانات التراكمية على فترات متعددة تشير إلى الاتجاه العام للاتجاه.
هل تؤثر تسوية NAR على ربحية الوساطة؟
يغير تسوية NAR كيفية هيكلة عمولات وكيل المشتري ، مما يؤثر على إيرادات المعاملات عبر جميع أنواع الوساطة. الوساطة التي لا تفرض حدًا للعمليات تتعرض لمزيد من التغيرات في الإيرادات لكل معاملة. التأثير المالي على المدى الطويل يعتمد على كيفية تعديل كل نموذج لنظام رسومها.
هل السماسرة القائمة على السحابة أكثر ربحية من السماسرة التقليدية؟
تظهر البيانات الخمس سنوات في هذا التحليل نتائج مختلطة في كلا أنواع النماذج. eXp Realty كانت الوساطة الإيجابية الصافية الوحيدة التي تم مراجعتها. أعلنت اثنتان آخران من الوساطة القائمة على السحابة عن خسائر في جميع الربع تقريباً، مما يدل على أن نوع النموذج وحده لا يحدد الربحية.
لماذا هذا مهم
توفر بيانات ربحيةBrokerage أساسًا هيكليًا لتقييم النماذج التي يمكن أن تحافظ على دعم الوكيل في ظروف السوق. يجب على السماسرة غير الربحية في نهاية المطاف تعديل هيكل الرسوم أو تقليل الخدمات أو إعادة هيكلة؛ كل نتيجة تؤثر على العملاء مباشرة.
في eXp Realty، يتلقى جميع الوكلاء نفس منصة الوساطة الأساسية، بما في ذلك الامتثال والتعويض والوصول إلى أقسام الشركة. ما يختلف هو النظام الإيكولوجي الراعي الذي يتوافق معه الوكيل يختار الراعي و الوكيل الأشكال التي يمتلكونها أدوات وتدريب وأنظمة جذب، إذا وجدت،الوصول إلى أدوات المقارنة المالية الوساطية أو الموارد المكوّنة المخصصة لتقييم الوكيل eXp.
يمكنك أيضًا معرفة المزيد عن كيف يعمل eXp Realty X ولماذا اختيار الراعي eXp المناسب يمكن أن يؤثر على الدعم والأنظمة والتدريب والموارد التي تتلقىها بعد الانضمام.
الأسئلة المتكررة
ما هو الوساطة العقارية الأكثر ربحية؟
eXp Realty هو الوساطة العقارية العامة الأكثر ربحية في هذا التحليل، مع نتائج ربحية في 75٪ من الربع المراجعة وأرباح صافية تراكمية للسهم من $0.66 على مدى خمس سنوات. إنها الوساطة الوحيدة في إرسال مكاسب صافية على مدار فترة المراجعة الكاملة من 2020 إلى 2025.
لماذا ربحية الوساطة مهمة لعملاء العقارات؟
إن ربحية الوسيط تؤثر بشكل مباشر على استقرار الرسوم والاستثمار في التكنولوجيا والموارد المخصصة لدعم الوكيل. يمكن للوسطاء المربحين أن يحافظوا على هذه الالتزامات عبر دورات السوق. وكالات الوساطة غير الربحية غالباً ما تزيد من رسوم الوكيل أو تقلل من تقسيمات اللوائح لتعويض الخسائر.
أي نموذج الوساطة هو الأكثر استدامة للمستقبل؟
وقد أظهرت نماذج الوساطة القائمة علىCloud أن هيكل التكلفة العامة أقل ومرونة تشغيلية أكبر. وتظهر البيانات الخمسية في هذا التحليل نتائج الربحية المتغيرة عبر الوساطة القائمة على السحابة، eXp Realty وهي الوحيدة التي تحقق أرباحا صافيا إيجابية للسهم الواحد.
ما هي أفضل شركات العقارات حسب الربحية؟
eXp Realty وتحتل المرتبة الأولى من بين الوسطاء الثمانية المتداولة العامة التي تم مراجعتها. أعلنت RE/MAX وAnywhere عن نتائج ربحية في 65% من الربع لكن كلاهما أنهى فترة الخمس سنوات بخسائر صافية تراكمية. eXp Realty هي الوساطة الوحيدة التي تسجل أرباحًا صافية إيجابية تجميعية لكل سهم.
أية شركات الوساطة العقارية العليا في الولايات المتحدة تخسر المال؟
Compass, Real, و Fathom Realty هي الأقل ربحية في هذا التحليل. أعلنت Compass عن أكبر خسارة تجميعية عند -$13.18 لكل سهم خلال فترة المراجعة. أبلغت ريال وفاثوم عن خسائر في 95% أو أكثر من أرباعها المراجعة، دون اتجاه واضح نحو الربحية.
لماذا تكاليف وكيل العقارات ترتفع في بعض الوساطة؟
عندما تعمل الوساطة بخسارة ثابتة، تمثل عمولات الوكيل المصدر الرئيسي للدخل المتاحة للتعديلات. زيادة الرسوم أو انخفاض تقسيم الرسوم تسمح للوساطة غير الربحية لتعويض النفقات. الوساطة المربحة أكثر عرضة للحفاظ على استقرار الرسوم عبر دورات السوق.
الموضوعات ذات الصلة
السحابة مقابل الوساطة العقارية التقليدية